한눈 요약
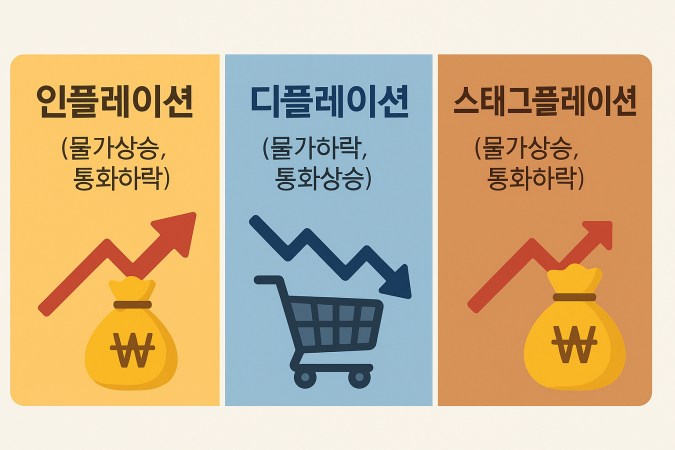
- 인플레이션(물가↑, 화폐가치↓)일 땐 실질가치를 지키는 자산(물가연동채, 물가에 강한 현금흐름 자산), 금리 연동 예금·MMF·CMA RP 등 금리 민감형 현금 관리가 핵심. 연방준비제도+2국채시장+2
- 디플레이션(물가↓, 경기둔화)일 땐 부채 축소·현금 및 고등급 채권 비중 확대, 고정금리 선호가 합리적. 은행은 부실 위험↑로 대출 보수화. IMF eLibrary+1
- 스태그플레이션(물가↑+성장↓)은 가장 까다롭다. **실질수익 방어(물가연동채·실물·고배당/가격결정력 기업)**와 현금흐름 관리를 병행. 1970년대의 교훈: 통화긴축이 결국 물가 안정에 기여했지만 단기적 고통이 컸다. NBER
- 2025 최신판│인플레·디플레·스태그 대응법 30·40·50대를 위한 은퇴 재무 체크리스트
1) 기초 개념 이해: 왜 내 지갑과 은퇴에 직결되나
- 인플레이션은 전반적인 물가 상승으로, 중앙은행은 정책금리·대차대조표 조절로 이를 관리한다. 금리와 신용여건을 통해 고용·물가에 영향을 준다. 연방준비제도+1
- 디플레이션은 일반 물가가 지속 하락해 부채의 실질부담이 커지고, 담보가치 하락·부실 증가로 신용중개가 왜곡되기 쉽다. 정책금리의 하한(제로하한)도 제약이 된다. IMF eLibrary
- 스태그플레이션은 성장 둔화·실업↑와 높은 인플레가 동반되는 국면. 1970년대엔 에너지·식료 등 공급충격이 촉발했고, 이후 강한 통화긴축으로 물가를 잡았다. NBER
2) “정부가 금을 대량 매입→인플레 유도→금값 급등→금 매각으로 국채 상환”은 가능할까?
핵심 결론: 현대 법정화폐 체제에서 중앙은행의 금 보유 증가는 자동으로 인플레를 일으키지 않는다. 금은 준비자산 다변화 수단일 뿐, 물가를 좌우하는 건 통화·신용여건과 기대물가다. 또 금 준비고 용량은 국가부채 총량에 비해 작아 부채 상환 전략으로는 실효성이 제한적이다. 연방준비제도+1
- 사실관계: 1934년 Gold Reserve Act는 달러의 금 가격을 온스당 35달러로 재정해 금 보유의 장부가치를 끌어올렸지만, 당시엔 금본위제의 조정이라는 특수한 맥락이었다(현 체제와 다름). Investopedia
- 최근 중앙은행의 금 매입은 기록적 수준(’22~’24년 3년 연속 연간 1,000톤+). 다만 이는 외환·제재·신용 리스크 대비 차원의 준비자산 다변화 성격이 강하다. World Gold Council+1
- 인플레로 부채 실질부담이 낮아질 수는 있지만, 시장이 이를 예상하면 차입금리(명목수익률) 상승으로 상쇄된다. 즉 “인플레로 빚 탕감”은 단기 착시일 수 있다. 세인트루이스 연방준비은행
정리: 금 대량매입→의도적 인플레→금 매각으로 부채상환이라는 “선형 전략”은 현대 체제에선 정책·시장제약 때문에 현실성이 낮다. 가격수준·기대·금리·환율이 상호작용하기 때문이다. 연방준비제도
3) 은행은 어떻게 방어하나? (인플레/디플레/스태그플레 공통)
은행은 **금리위험(IRRBB)**과 신용위험을 관리한다. 대표적 수단은 만기·듀레이션 관리, 변동금리 대출 비중 조절, 스왑·캡 등 파생상품 헤지, 스트레스테스트다. 국제 규제는 은행의 IRRBB 관리 원칙을 제시하고(바젤위원회), 감독당국(FDIC·연준 등)은 정책·감독지침으로 구체화한다. 연방준비제도+3BIS+3FDIC+3
- 파생헤지(스왑·옵션): 순자산·순부채의 금리 민감도를 맞춰 경제적 가치 변동을 줄인다. 최근 연구·감독자료는 은행들이 이자율스왑을 널리 활용함을 보여준다. BIS+2CFTC+2
- 구조적 헤지(예: 예금·자기자본의 내재 듀레이션을 스왑 트랜치로 분산 매칭): 영국 대형은행들은 금리 하락 구간에도 수익 변동성을 낮추도록 ‘애벌레(caterpillar)’형 헤지를 운용. 파이낸셜 타임즈
- 신용·담보관리: 디플레·경기둔화 땐 담보가치 하락·부실위험 상승에 대비해 대손충당금·심사기준을 강화한다(역사적 연구·감독사례 다수). FDIC
4) 나(개인)는 어떻게 움직여야 하나? — 상황별 전략
A. 인플레이션 국면
- 현금 관리 레이어링
- MMF/고금리 예금/단기채: MMF는 FDIC 비보장의 투자상품이지만, 배당수익률이 단기금리를 비교적 잘 따라간다. 은행 예금·CD는 예금자보호로 안정성 높음. Investor+3Investor+3Investor+3
- CMA RP(한국): RP 담보(국공채·통안채 등)에 기반한 수시입출금 계좌. RP형 편입채권은 국공채 등 비중이 높아 유동성이 높다는 감독당국 브리핑이 있다(다만 예금자보호는 일반적으로 미적용). 한국투자증권+1
- 실질가치 방어 자산
- 물가연동채: 미국 TIPS·한국 **물가연동국고채(KTBi)**는 원금·이자가 CPI에 연동돼 실질구매력을 방어. 재무부 다이렉트+1
- 금: 중앙은행 수요가 구조적 지지를 형성했으나, 가격변동성·무이표 특성을 감안해 분산자산으로 접근. Reuters
- 부채 관리
- 고정 vs 변동: 인플레·금리상승기에 변동금리는 상방 리스크가 있다. 반대로 향후 완화가 예상되면 변동금리가 유리할 수 있다(가계 상황·금리전망에 의존). Investopedia+1
- 해외통화·자산 분산
- 해외자산은 통화위험이 수익률을 증폭/상쇄할 수 있다. 필요시 통화헤지 ETF/선물 등으로 노출을 조절. Investor+2Investor+2
B. 디플레이션(또는 디스인플레이션 심화) 국면
- 부채 축소·고정금리 선호: 물가하락은 부채 실질부담↑ 효과. 여유자금은 부채상환·비상금 우선. IMF eLibrary
- 고품질 채권·현금성 자산 비중 확대: 경기둔화·부실위험에 대비해 신용위험 낮은 자산으로 방어. IMF eLibrary
- 직업/현금흐름 방어: 경기위축기에 소득 변동성이 커진다. 고정지출 점검·현금쿠션 6~12개월. (일반적 원칙·감독기관 소비자자료 참고) SEC
C. 스태그플레이션 국면
- 실질수익·가격결정력 중시: 물가연동채, 원자재/금, 가격 전가력 높은 배당주·필수소비 등. 단, 집중은 금물. NBER+1
- 현금흐름 이중 방어: 금리상승·성장둔화가 동시 발생할 수 있어, 변동금리 노출 관리와 현금대기 자산을 병행. NBER
5) 30·40·50대를 위한 “은퇴 재무 체크리스트”
공통 기본
- 세후·실질 기준으로 생각하기(명목수익률 – 물가상승률). 연방준비제도
- 예금자보호 한도 관리(은행·신협 등, 계좌·소유구조 분산). MMF·증권 CMA 등은 예금자보호 대상 아님을 명확히. FDIC+1
- 분산·리밸런싱: 특정 자산에 올인 금지. Investor
30대: 성장·유연성 중시
- 비상자금 + 장기투자 동시 진행(인덱스/멀티에셋).
- 변동금리 대출 노출 점검: 금리상승 리스크에 대비해 상환계획·전환옵션 체크. 소비자금융청
- CMA RP/고금리 예금·MMF로 유휴현금의 금리 추종성 확보. 한국투자증권+1
40대: 리스크 균형·세제 활용
- 물가연동채(KTBi/TIPS) 비중 검토(은퇴 시점 멀수록 장기보유로 실질 방어). 국채시장+1
- ISA·연금계좌 등 세제 혜택을 적극 활용(국내 제도 확대 흐름). FSC+1
- 주택대출: 금리 고점·하락 전환 국면이면 부분 변동/혼합형도 고려(개인 상황별). Investopedia
50대: 현금흐름·하방보호 최우선
- 채권·배당·임대 등 현금흐름 비중을 늘리고, 변동금리·레버리지 축소. IMF eLibrary
- 의료·돌봄 지출을 반영한 현금쿠션 확대.
- 국민연금 제도 활용(임의계속가입·추후납부 등)으로 연금소득 바닥선 강화(개인 상황·납부여력 필수 검토). 국민연금공단+1
6) 한국형 현금 관리 툴 빠르게 구분하기
- 은행 예·적금/CD: 예금자보호, 금리는 느리게 움직일 수 있음.
- 증권사 CMA RP: RP 담보 운용, 유휴자금 금리 추종성↑, 일반적으론 예금자보호 없음. 한국투자증권
- MMF: 단기금리 반영 빠름, 투자상품(원금보장·예금자보호 아님). Investor
- 물가연동국고채(KTBi): CPI 연동으로 실질가치 방어. 직접매입/ETF 경로. 국채시장
7) Q&A — 자주 묻는 질문
Q1. “해외통화(달러·엔 등)로 바꾸면 인플레 방어가 되나요?”
A. 환율이 수익률을 증폭 또는 상쇄합니다. 통화위험은 별도의 리스크이므로, 필요 시 통화헤지 ETF·선물을 활용하고 비중을 제한하세요. FINRA+2Investor+2
Q2. “스태그플레에선 금이 답인가요?”
A. 금은 분산자산으로 유용할 수 있지만 무이자·변동성을 감안해야 합니다. 물가연동채·현금흐름 자산과 함께 적정 비중으로. Reuters
Q3. “인플레 시 변동금리 대출이 더 유리?”
A. 일반론으로 그렇지 않습니다. 상승기엔 상방 리스크가 커집니다. 다만 하락 전환이 유력하다면 변동의 장점이 있을 수 있어 전환·상환 계획을 명확히. Investopedia+1
8) (부록) 은행 관점의 대출 ‘인플레 방어’ 장치 — 개인이 알아두면 좋은 포인트
- 변동금리·지표연동(예: SOFR/코픽스): 금리 상승 시 이자 자동 조정(대출자는 비용가중). Investopedia
- 이자율 스왑·캡을 통한 자산·부채 듀레이션 매칭: 은행 수익 변동성 축소 → 변동금리 상품의 **가격(스프레드)**에 반영될 수 있음. BIS+1
- 감독 프레임워크(IRRBB): 금리충격 스트레스·리스크한도 운영. 개인은 금리 변동이 상품가격에 어떻게 반영되는지 설명서를 통해 확인. BIS
참고한 신뢰 자료(일부 발췌)
- 중앙은행/감독: 연준(정책·교육자료), FDIC(금리위험·예금보험), BIS(금리·리스크), 바젤위원회(IRRBB). BIS+3연방준비제도+3연방준비제도+3
- 물가연동채: TreasuryDirect(미국 TIPS), 기획재정부 국채시장(KTBi). 재무부 다이렉트+1
- MMF·예금자보호: SEC/Investor.gov·FDIC. Investor+1
- 금 수요: World Gold Council·Reuters 보도. World Gold Council+1
- 역사·정책: 1934년 Gold Reserve Act, 1970s 스태그플레이션 연구. Investopedia+1
답글 남기기